
आर्थिक वृद्धि र रोजगारी सिर्जनामार्फत राष्ट्र निर्माणमा निजी क्षेत्रको भूमिका र सहकार्य
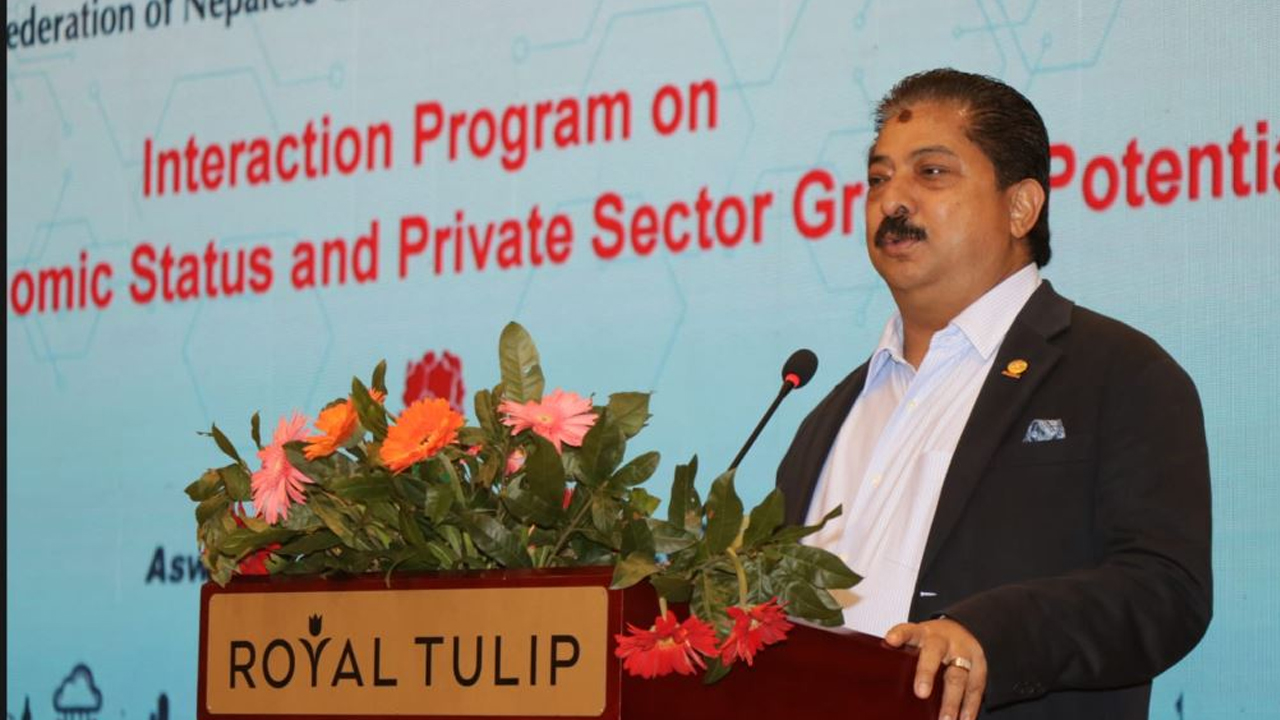
काठमाडौं । नेपालमा लगानीका लागि पुँजी, ऊर्जा र उद्यमीको कमी नरहेको तर यसलाई उत्पादनशील क्षेत्रमा रूपान्तरण गर्नु प्रमुख चुनौती रहेको नेपाल उद्योग वाणिज्य महासंघले औंल्याएको छ। बैंकहरूमा करिब १२ खर्ब ६६ अर्ब रुपैयाँ अधिक तरलता रहेको, वार्षिक २३ खर्बभन्दा बढी रेमिट्यान्स भित्रिरहेको र विद्युत् उत्पादन तीव्र रूपमा बढिरहेको सन्दर्भमा यसलाई उत्पादकत्व वृद्धि र रोजगारीमा लगाउनुपर्नेमा जोड दिइएको छ। तर, नीतिगत तथा प्रशासनिक स्थिरताको अभावमा उद्यमीहरूले ढुक्कसँग लगानी गर्ने वातावरण अझै पाउन सकेका छैनन्।
छिमेकी मुलुकहरूको तुलनामा नेपालको आर्थिक गति सुस्त रहेको तथ्यांकहरूले देखाएका छन्। विश्व बैंकको सन् २०२६ को तथ्यांकअनुसार नेपालको आर्थिक वृद्धिदर ३.७ प्रतिशत रहेको छ भने दक्षिण एसियाको औसत ६.९ प्रतिशत, भारतको ७.१ प्रतिशत र चीनको ४.५ प्रतिशत छ। राष्ट्रिय तथ्याङ्क कार्यालयका अनुसार आर्थिक वर्ष २०८२/८३ मा नेपालको आर्थिक वृद्धिदर ३.८५ प्रतिशत सीमित भयो, जुन अघिल्लो वर्ष ४.४३ प्रतिशत थियो। अन्तराष्ट्रिय मुद्राकोष, विश्व बैंक र एसियाली विकास बैंकले चालु वर्षका लागि ३.६ देखि ४.१ प्रतिशतको प्रक्षेपण गरेका छन्, जुन सरकारले राखेको ७ प्रतिशतको लक्ष्यको करिब आधा मात्र हो।
आर्थिक वर्ष २०८२/८३ को अन्त्यमा देशसँग २५ अर्ब ३० करोड अमेरिकी डलरको विदेशी मुद्रा सञ्चिति रहेको र यसले १९.६ महिनाको आयात धान्न सक्ने अवस्था छ। रेमिट्यान्स ३७.१ प्रतिशतले बढेर २३ खर्ब ६३ अर्ब रुपैयाँ (कुल गार्हस्थ्य उत्पादनको ३३ प्रतिशत) पुगेको छ तथा चालु खाता ६ अर्ब ३० करोड डलरले बचतमा छ। विद्युत् उत्पादन बढेसँगै औद्योगिक वृद्धि ५.७ प्रतिशत र विद्युत् क्षेत्र २०.९ प्रतिशतले बढेको भए पनि यो बाह्य क्षेत्रको बलियोपन उत्पादनमा रूपान्तरण हुन सकेको छैन। गत वर्ष २० खर्ब ९६ अर्ब रुपैयाँको आयात हुँदा निर्यात ३ खर्ब १५ अर्ब रुपैयाँमा सीमित रह्यो, जसले निर्यातले आयातको १५ प्रतिशत मात्र धान्ने स्पष्ट पार्छ।
बैंक तथा वित्तीय संस्थामा निक्षेप १३.९ प्रतिशतले बढाउँदा निजी क्षेत्रतर्फको कर्जा ६.६ प्रतिशतले मात्र बढेको छ, जुन नेपाल राष्ट्र बैंकको १२ प्रतिशतको लक्ष्यभन्दा निकै कम हो। मूल्यवृद्धि घटाएर हेर्दा कर्जा वृद्धि ३.४ प्रतिशतमा मात्र सीमित छ। कर्जाको औसत ब्याजदर ६.५५ प्रतिशतमा झरे पनि बजारमा माग कमजोर रहेको कारण कर्जा प्रवाह बढ्न सकेको छैन। प्रवाह भएको कर्जा पनि उत्पादनभन्दा उपभोगतर्फ केन्द्रित छ; पहिलो नौ महिनामा उपभोग कर्जा ११.७ प्रतिशतले बढ्दा औद्योगिक उत्पादन कर्जा ६.५ प्रतिशतले र कृषि कर्जा २.३ प्रतिशतले घटेको छ। कुल कर्जाको ६३ प्रतिशत घरजग्गा धितोमा प्रवाह हुँदा धितो नहुने साना तथा मझौला उद्यमहरू कर्जाको पहुँचबाट बाहिर छन्। यसका साथै, २०२६ जुलाईको मध्यसम्म समग्र निष्क्रिय कर्जा ५.७ प्रतिशत पुगेको छ भने पुँजीगत खर्च विनियोजनको ४६.८ प्रतिशतमा सीमित भएको छ।
भदौ १० गते रसुवाको भोटेकोशीमा आएको बाढीले व्यवसाय र पूर्वाधारमा ठूलो क्षति पुर्याएको छ। सरकारी द्रुत क्षति मूल्यांकनअनुसार कुल क्षति करिब ४ खर्ब ८ अर्ब रुपैयाँ (कुल गार्हस्थ्य उत्पादनको करिब ६ प्रतिशत) रहेको छ। करिब ४ हजार ८ सय व्यवसायमा १ खर्ब ४६ अर्ब रुपैयाँको क्षति पुग्नुका साथै १३ जलविद्युत् आयोजना प्रभावित भएका छन्, रसुवा व्यापारिक नाका अवरुद्ध भएको छ र होटल तथा रेस्टुरेन्टहरू पनि नराम्ररी प्रभावित भएका छन् जसको पुनर्निर्माणका लागि करिब ७ खर्ब २३ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान गरिएको छ।
बजारमा क्रयशक्ति घट्दा औद्योगिक गतिविधि सुस्त बनेको छ। आर्थिक वर्ष २०८२/८३ मा औसत मुद्रास्फीति ३.०८ प्रतिशतमा सीमित रह्यो तर विकासशील मुलुकमा लामो समय मूल्य सुस्त हुनुले मानिसले खर्च घटाएको र बजार चलायमान नभएको सङ्केत गर्दछ। उद्योगहरू औसतमा ४४.५ प्रतिशत क्षमतामा मात्र चलेका छन्। अन्तर्राष्ट्रिय श्रम संगठनका अनुसार सन् २०२५ मा नेपालको बेरोजगारी दर १०.५ प्रतिशत थियो भने ३० प्रतिशतभन्दा बढी युवा न रोजगारीमा, न त शिक्षा वा तालिममा छन्। यसैबीच, स्वच्छ ऊर्जा, स्वदेशी बजारको दायरा, सेवा तथा पर्यटन, क्षेत्रीय आपूर्ति शृङ्खला र रेमिट्यान्सलाई उत्पादनशील क्षेत्रमा जोड्न सके निजी क्षेत्रका लागि ठüलो सम्भावना रहेको महासंघले औंल्याएको छ।
अर्थतन्त्रको मेरुदण्डको रूपमा रहेका साना तथा मझौला उद्यमहरू सबैभन्दा बढी समस्यामा छन्। देशभर ९ लाख २३ हजारभन्दा बढी प्रतिष्ठानमा ३२ लाखभन्दा बढी व्यक्ति संलग्न भए पनि धितोको अभाव, सुस्त बजार माग, भुक्तानीमा ढिलाइ र दर्ताबाहिरका कारण यी उद्यमहरू सङ्कटमा परेका छन्। यी समस्याहरूको समाधानका लागि धितोको सट्टा कारोबार र नगद प्रवाहमा आधारित कर्जा प्रणाली, सरकारी तथा ठूला खरिदकर्ताबाट समयमै भुक्तानी, एकद्वार प्रणालीमार्फत अनौपचारिक व्यवसायलाई औपचारिक बनाउने प्रोत्साहन, र विपद्प्रभावित व्यवसायका लागि सहुलियतपूर्ण पुनर्स्थापना कर्जा दिन महासंघले जोड दिएको छ।
अन्ततः राष्ट्र निर्माणका लागि कानुनी तथा प्रशासनिक झन्झटहरू हटाउन, व्यापार सहजीकरणलाई कागजमा सीमित नराखी व्यवहारमा उतार्न तथा राज्य र निजी क्षेत्रबीच शंकाको आधारमा होइन तर पारदर्शी नियम र नतिजामा आधारित साझेदारी कायम गर्नुपर्ने आवश्यकता रहेको छ।